

Aktuelle Gesetzesänderungen und Steuersenkungen
Welche Steuern und Gebühren müssen ausländische Käufer bezahlen?
Stand: 28. Oktober 2026
Beim Immobilienkauf fallen unterschiedliche Steuern und Gebühren an. Einige trägt der Käufer, andere grundsätzlich der Verkäufer. Weitere Abgaben entstehen später, beispielsweise bei einer Vermietung.
Diese Übersicht richtet sich an private Käufer aus europäischen Ländern wie Deutschland, Österreich und der Schweiz.
1. Eigentumsübertragungsgebühr – „Tapu Devir Harcı“
Diese Gebühr wird bei der Eigentumsübertragung im Grundbuch vom Käufer bezahlt.
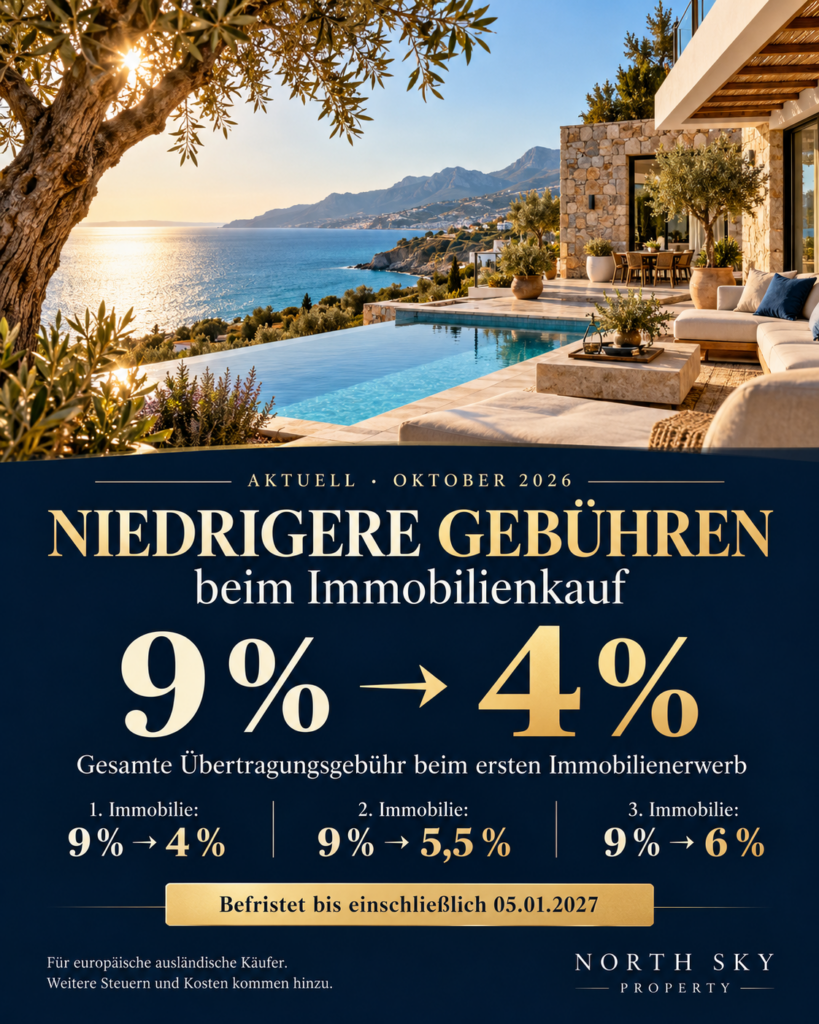
Im Oktober 2026 wurden die Gesamtgebühren für ausländische Käufer vorübergehend gesenkt. Die folgenden Vergleiche zeigen jeweils den bisherigen Satz nach der Regelung vom Mai 2025 und den neuen Satz:
Beim Kauf der ersten Immobilie:
Bisher: 9 % → Jetzt: 4 %
Die Gesamtgebühr wurde von 9 % auf 4 % gesenkt. Das entspricht einer Senkung um 5 Prozentpunkte.
Beim Kauf der zweiten Immobilie:
Bisher: 9 % → Jetzt: 5,5 %
Die Gesamtgebühr wurde von 9 % auf 5,5 % gesenkt. Das entspricht einer Senkung um 3,5 Prozentpunkte.
Beim Kauf der dritten Immobilie:
Bisher: 9 % → Jetzt: 6 %
Die Gesamtgebühr wurde von 9 % auf 6 % gesenkt. Das entspricht einer Senkung um 3 Prozentpunkte.
Die bisherigen Sätze beruhen auf der Gebührenordnung vom Mai 2025. Die neuen Sätze ergeben sich aus der Verordnung A.E. 955 vom 7. Oktober 2026. (ktto.net, ktto.net)
Wie lange gelten die niedrigeren Gebühren?
Die aktuelle Ermäßigung gilt bis einschließlich 5. Januar 2027. Sie ist zeitlich befristet. Für spätere Übertragungen muss die dann geltende Regelung geprüft werden. (ktto.net)
Was ist in den neuen Gesamtgebühren enthalten?
Die Gesamtgebühren setzen sich aus mehreren Bestandteilen zusammen:
Bestandteil Erste Immobilie Zweite Immobilie Dritte Immobilie
Übertragungsgebühr 3 % 4 % 5 %
Beitrag zur Immobilienkommission – TMK 0,5 % 1 % 1 %
Wohnraumbeschaffungsbeitrag 0,5 % 0,5 % –
Gesamtgebühr 4 % 5,5 % 6 %
Diese Bestandteile sind bereits im jeweiligen Gesamtsatz enthalten.
Berechnungsgrundlage ist der maßgebliche Verkehrswert. Die Behörde kann den zunächst angegebenen Wert überprüfen und gegebenenfalls eine Nachzahlung verlangen. Die Gebühren werden in Türkischen Lira erhoben. (ktto.net)
Die Gebührenstaffel allein sagt nicht aus, wie viele oder welche Immobilien eine bestimmte Person erwerben darf. Die Erwerbsvoraussetzungen und die notwendige Genehmigung müssen gesondert geprüft werden.
Was gilt für bereits registrierte Kaufverträge?
Wenn bei der Registrierung eines älteren Kaufvertrags bereits Gebühren bezahlt wurden, muss die verbleibende Belastung individuell berechnet werden.
Die neue Regelung bedeutet nicht automatisch, dass bereits bezahlte Beträge zurückerstattet werden. Käufer sollten ihre Zahlungsbelege vorlegen und beim zuständigen Grundbuchamt eine schriftliche Abrechnung verlangen. (pazarkibris.com)
2. Stempelsteuer auf den Kaufvertrag – „Pul Vergisi“
Die Stempelsteuer ist eine gesonderte Abgabe auf den schriftlichen Kaufvertrag. Sie gehört nicht zur oben genannten Übertragungsgebühr.
Für den Vertragsbetrag gilt:
* 0,5 % auf den Betrag bis 89.000.000 TL.
* 0,1 % ausschließlich auf den darüberliegenden Betrag.
Der niedrigere Satz gilt somit nicht für den gesamten Vertrag, sobald die Grenze überschritten wird. Grundsätzlich trägt der Käufer die Stempelsteuer des Kaufvertrags. (propertiqa.com)
Steht im Vertrag beispielsweise „Kaufpreis zuzüglich KDV“, kann auch die Mehrwertsteuer zum stempelsteuerpflichtigen Vertragsbetrag gehören. Eine Berechnung nur auf den Nettopreis kann deshalb zu niedrig ausfallen. (vergi.gov.ct.tr)
3. Mehrwertsteuer – „KDV“
Ob beim Kauf KDV anfällt, hängt insbesondere vom steuerlichen Status des Verkäufers und vom konkreten Geschäft ab.
Beim steuerpflichtigen Verkauf durch einen Bauträger oder gewerblichen Immobilienverkäufer gelten für Wohnimmobilien grundsätzlich:
* Unter 300 m² geschlossener Wohnfläche: 5 % KDV.
* Ab 300 m² geschlossener Wohnfläche: 10 % KDV.
Wohnimmobilien mit genau 300 m² gehören nach der veröffentlichten Tabelle bereits zur höheren Kategorie. (vergi.gov.ct.tr, vergi.gov.ct.tr)
Bei einem echten Privatverkauf durch einen nicht gewerblich handelnden Verkäufer fällt grundsätzlich keine KDV auf den Verkauf an. Die Bezeichnung „Wiederverkauf“ allein reicht allerdings nicht aus, um die steuerliche Behandlung sicher festzustellen. (ktimb.org)
Vor Vertragsabschluss sollte schriftlich geklärt werden:
* Ist der Preis inklusive oder zuzüglich KDV?
* Ist dieser Verkauf mehrwertsteuerpflichtig?
* Welche Rechnungen und Zahlungsbelege liegen vor?
* Gibt es noch offene Verpflichtungen aus einem früheren Bauträgervertrag?
Bei gewerblichen Verkäufen kann die KDV bereits bei der Übergabe beziehungsweise Nutzungsüberlassung entstehen. Sie wird daher nicht zwangsläufig erst bei der Grundbuchübertragung fällig. (vergi.gov.ct.tr)
Die KDV wurde durch die Senkung der Übertragungsgebühren im Oktober 2026 nicht entsprechend reduziert. (evlek.app)
4. Zusätzlicher Beitrag zum Sicherheitskräftefonds
Für ausländische Käufer besteht außerdem ein gesonderter gesetzlicher Beitrag zur „Güvenlik Kuvvetlerini Güçlendirme Kurumu“.
Dieser beträgt 0,1 % des Verkaufspreises, also 1 Promille.
Bei einem Verkaufspreis von 100.000 £ sind dies rechnerisch 100 £.
Dieser Beitrag ist eine eigene Position. Er darf nicht mit dem TMK-Beitrag verwechselt werden und sollte zusätzlich in der Kostenaufstellung stehen. (mevzuat.gov.ct.tr)
5. Verkäufersteuer – „Stopaj“
Die Stopaj betrifft grundsätzlich den Verkäufer. Sie ist daher nicht automatisch eine zusätzliche Käufersteuer.
Üblicherweise werden folgende effektive Belastungen unterschieden:
* Nicht gewerblich handelnder privater Verkäufer: 2,8 %.
* Gewerblicher Verkäufer oder Bauträger: 4 %.
Die Berechnung erfolgt grundsätzlich anhand des maßgeblichen Immobilienwerts beziehungsweise Verkaufspreises. Die genannten Prozentsätze beziehen sich nicht einfach auf den tatsächlich erzielten persönlichen Gewinn. Der konkrete Steuerstatus und mögliche Ausnahmen müssen geprüft werden. (ktimb.org, propertiqa.com)
Eine allgemeine Aussage wie „Der erste Verkauf ist steuerfrei“ ist für ausländische Eigentümer nicht zutreffend. Die entsprechende einmalige Befreiung gilt nicht allgemein für ausländische Verkäufer. (propertiqa.com)
Übernimmt der Käufer laut Vertrag bestimmte Verkäuferkosten, erhöht dies seine tatsächlichen Ausgaben. Im Vertrag sollte deshalb eindeutig stehen, wer welche Position bezahlt.
6. Jährliche Immobiliensteuer – „Taşınmaz Mal Vergisi“
Nach dem Erwerb fällt eine laufende Immobiliensteuer an. Sie ist von den einmaligen Kauf- und Übertragungsabgaben zu unterscheiden.
Dafür gibt es keinen für alle Immobilien einheitlichen Prozentsatz des Kaufpreises. Maßgeblich sind die Objektmerkmale und die geltenden Tarife.
Der aktuelle Jahresbetrag und die Zahlungsfristen sollten bei der zuständigen Gemeinde für das konkrete Objekt erfragt werden. Ältere Angaben zu festen Beträgen pro Quadratmeter sollten nicht ungeprüft übernommen werden. (vergi.gov.ct.tr, akolglobal.com, tak.gov.ct.tr)
7. Steuern bei einer Vermietung
Wer seine Immobilie vermietet, muss zusätzlich die Besteuerung der Mieteinnahmen beachten.
Für die Mietquellensteuer gelten grundsätzlich:
* Mietvertrag in Türkischen Lira: 8 % der Bruttomiete.
* Mietvertrag in Fremdwährung, beispielsweise Pfund, Euro oder US-Dollar: 13 % der Bruttomiete.
Bei einer vereinbarten Bruttomiete von 1.000 £ entspricht ein Satz von 13 % rechnerisch 130 £.
Diese Abgabe betrifft die Mieteinnahmen. Sie entsteht nicht allein dadurch, dass jemand eine Immobilie besitzt und selbst nutzt. (vergi.gov.ct.tr)
Die Stempelsteuer auf den Mietvertrag ist eine gesonderte Abgabe. Bei Ferienvermietung und zusätzlichen Dienstleistungen müssen außerdem die dafür geltenden besonderen Regeln geprüft werden. (vergi.gov.ct.tr)
8. Weitere Kosten beim Immobilienkauf
Zusätzlich können Kosten entstehen für:
* Erwerbsgenehmigung und behördliche Anträge.
* Rechtsanwalt und rechtliche Prüfung.
* Übersetzungen, Beglaubigungen und Vollmachten.
* Grundbuchunterlagen und weitere Verwaltungsvorgänge.
* Vertraglich vereinbarte Infrastruktur- und Anschlussleistungen.
Diese Positionen sind keine einheitliche Kaufsteuer. Ihre Höhe richtet sich nach dem konkreten Vorgang und den jeweiligen Vereinbarungen.
Die aktuelle Ermäßigung auf einen Blick
Erste Immobilie: bisher 9 % → jetzt 4 %.
Zweite Immobilie: bisher 9 % → jetzt 5,5 %.
Dritte Immobilie: bisher 9 % → jetzt 6 %.
Befristet bis einschließlich 5. Januar 2027.
Die angegebenen Sätze betreffen die Gesamtgebühr für die Eigentumsübertragung. Sie entsprechen nicht den gesamten Kaufnebenkosten. Stempelsteuer, gegebenenfalls KDV, der gesonderte Fondsbeitrag und weitere individuelle Kosten kommen hinzu. (evlek.app)
Diese Übersicht dient der allgemeinen Information. Vor Vertragsabschluss sollte für das konkrete Objekt eine schriftliche Steuer- und Gebührenberechnung eingeholt werden. Maßgeblich sind die anwendbaren Vorschriften, der Verkäuferstatus und der Stand des jeweiligen Erwerbsverfahrens.